石墨烯自2004年被发现以来,因其优异的电学、力学、热学和光学性能,被誉为“新材料之王”,引发了全球范围内的研究热潮和产业化探索。中国石墨烯行业在2013-2018年间经历了从实验室研究向产业化应用的关键转型期,政策支持、技术突破与投资热潮共同推动行业快速发展,但也暴露出产能过剩、低端化竞争等问题。本报告基于世界工厂网石墨烯研究院的调研数据,对该时期中国石墨烯行业的发展环境、市场现状、产业链格局、技术进展、投资动态及未来趋势进行系统分析,为行业参与者与投资者提供参考。
一、行业发展环境分析
政策环境方面,国家层面高度重视石墨烯产业发展。2015年,《中国制造2025》将石墨烯列为前沿新材料之一;2016年,《关于加快新材料产业创新发展的指导意见》明确提出突破石墨烯规模化制备及应用技术;2017年,国家发改委发布《新材料关键技术产业化实施方案》,将石墨烯列为重点发展领域。地方政府也积极跟进,江苏、浙江、广东、山东等地纷纷出台专项规划,设立石墨烯产业园区和创投基金,形成了以长三角、珠三角、环渤海为核心的产业集群。
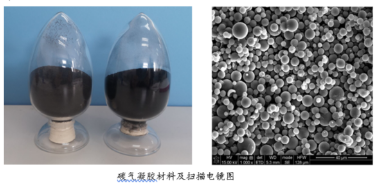
技术环境方面,中国石墨烯专利申请量自2013年起快速增长,2016年超过美国成为全球最大石墨烯专利申请国。制备技术从最初的机械剥离法、氧化还原法,逐步发展到化学气相沉积(CVD)法、液相剥离法等,部分企业实现了吨级氧化还原石墨烯粉体生产,CVD薄膜制备技术也取得突破。高质量、低成本的规模化制备技术仍是制约产业发展的瓶颈。
二、市场规模与供需分析
2013-2018年,中国石墨烯市场规模呈现先快后慢的增长态势。据世界工厂网石墨烯研究院统计,2014年国内石墨烯市场规模不足10亿元,2016年增长至约30亿元,2018年达到约80亿元,年均复合增长率超过50%。市场增长主要来自石墨烯粉体在锂电池导电添加剂、防腐涂料、散热材料等领域的应用渗透,以及石墨烯薄膜在触控屏、传感器等领域的示范应用。
供给端,石墨烯制备企业数量从2013年的不足50家猛增至2018年的超过300家,规划产能超过万吨,但实际有效产能利用率不足30%,低端粉体产品同质化竞争严重,价格从2014年的每克数百元降至2018年的每克几元至几十元,部分企业陷入亏损。需求端,下游应用仍处于培育期,真正的规模化应用尚未形成,锂电池领域占比约40%,涂料领域占比约20%,其余分布在复合材料、散热、环保等领域,但单个领域用量有限。
三、产业链与竞争格局
石墨烯产业链上游为石墨原料及设备,中游为石墨烯制备,下游为应用领域。上游石墨资源丰富,价格稳定;中游制备企业众多,但具备稳定量产能力的企业较少,代表性企业包括常州第六元素、宁波墨西科技、青岛华高墨烯、深圳烯旺科技等;下游应用企业以中小型科技公司为主,大型企业如比亚迪、华为等也开始布局石墨烯相关应用研发。
区域竞争格局上,长三角地区(江苏、浙江、上海)集中了全国约40%的石墨烯企业,以常州、无锡、宁波为核心,形成了较为完整的产业链;珠三角地区(深圳、广州)依托电子信息产业优势,重点发展石墨烯薄膜及触控应用;环渤海地区(北京、青岛)科研实力较强,侧重基础研究和成果转化;成渝地区则依托石墨资源发展粉体制备。产业集群初步形成,但区域间协同不足,低水平重复建设现象突出。
四、技术进展与创新成果
2013-2018年,中国在石墨烯制备和应用技术方面取得系列进展。制备技术上,氧化还原法石墨烯粉体实现规模生产,比表面积和导电率不断提升;CVD法制备石墨烯薄膜的尺寸和均匀性得到改善,卷对卷连续制备技术取得突破;液相剥离法在低成本、高质量方面展现出潜力。应用技术上,石墨烯改性锂电池正负极材料可提升能量密度和循环寿命;石墨烯防腐涂料在海洋工程领域实现示范应用;石墨烯散热膜在智能手机等消费电子中开始试用;石墨烯柔性触控屏、传感器等也有样机展示。
技术瓶颈依然明显:高质量石墨烯的批次稳定性不足,应用验证周期长;石墨烯在复合材料中的分散性问题尚未根本解决;标准体系缺失导致市场产品质量参差不齐。2017年,全国纳米技术标准化技术委员会发布了首个石墨烯国家标准(GB/T 33818-2017),但覆盖面和执行力度仍有待加强。
五、投资热度与风险分析
2013-2018年,石墨烯成为资本市场的热点。据世界工厂网石墨烯研究院不完全统计,2014-2018年国内石墨烯相关投融资事件超过100起,披露金额累计超过100亿元,投资主体包括政府引导基金、风险投资、产业资本和上市公司。其中,2016-2017年为投资高峰期,大量资金涌入制备环节和应用研发。上市公司通过并购、参股等方式布局石墨烯,如华丽家族、宝泰隆、东旭光电等,但多数项目仍处于投入期,盈利贡献有限。
投资热点集中于锂电池导电添加剂、防腐涂料、散热材料、柔性电子等领域。投资风险不容忽视:技术成熟度不足导致产业化不及预期;低端产能过剩引发价格战;应用市场培育缓慢,短期盈利能力弱;部分企业夸大宣传,造成市场乱象。2018年后,随着资本回归理性,行业进入洗牌期,缺乏核心技术的企业面临淘汰。
六、存在问题与未来展望
问题方面,一是高端产品少、低端产品过剩的结构性矛盾突出;二是标准与检测体系不完善,市场秩序待规范;三是应用开发滞后,产学研用协同创新不足;四是环保压力大,氧化还原法生产过程中的废酸处理成本高。
随着技术不断成熟和成本下降,石墨烯在新能源、复合材料、电子信息等领域的应用有望逐步放量。报告预测,2020年后石墨烯市场规模将保持30%以上的增速,到2025年有望突破300亿元。产业整合将加速,具备核心技术和应用渠道的企业将脱颖而出。建议投资者重点关注具有自主研发能力、已验证应用场景并绑定下游大客户的企业,同时警惕技术路线不确定性和产能过剩风险。
结论:2013-2018年是中国石墨烯行业从萌芽到快速扩张的五年,政策、资本和技术的共振推动产业取得长足进步,但也埋下了低端竞争和泡沫隐患。从高速增长转向高质量发展,需要行业各方持续投入研发、完善标准、深化应用,方能实现石墨烯产业的健康可持续发展。