2018年,全球石墨行业在传统应用领域稳健增长与新兴战略领域快速崛起的双重驱动下,呈现出供需两旺的发展态势。石墨作为重要的非金属矿物材料,因其优异的导电、导热、耐高温、润滑及化学稳定性等特性,被广泛应用于冶金、铸造、耐火材料、电池、电极、密封材料等传统工业领域,同时在新能源汽车、储能、核能、航空航天及石墨烯等新兴战略领域展现出巨大的应用潜力。从全球供给格局来看,中国凭借丰富的石墨资源储量、完整的产业链配套及成本优势,已成为全球石墨市场的主要供给国,在全球石墨供应链中占据主导地位。
一、传统应用领域需求稳定,新兴战略领域快速拓展
2018年,石墨的传统应用仍占据消费主体地位。在冶金工业中,石墨被用作增碳剂、脱硫剂及保护渣等;在耐火材料领域,石墨质耐火材料广泛应用于钢铁冶炼的高炉、转炉等高温设备;在铸造行业中,石墨用作铸模涂料及压型材料。这些传统领域的需求保持相对稳定,为石墨行业提供了基本的需求支撑。与此新兴战略领域对石墨的需求呈现快速增长态势。新能源汽车产业的蓬勃发展带动了锂离子电池负极材料对天然石墨和人造石墨的需求;储能技术的进步推动了石墨在液流电池、铅碳电池等领域的应用;核能领域对高纯石墨的需求稳步提升;航空航天及军工领域对高性能石墨材料的依赖度不断增强。尤为引人注目的是,石墨烯作为石墨的深加工产品,在2018年继续成为全球研发和产业化的热点,其在电子器件、复合材料、能源存储、生物医药等领域的应用探索不断深入,为石墨行业的高值化发展开辟了新空间。
二、中国成为全球石墨主要供给国,资源与产业优势显著
从资源禀赋来看,中国是全球石墨资源最丰富的国家之一,晶质石墨和隐晶质石墨储量均位居世界前列,主要分布在黑龙江、内蒙古、山东、湖南、四川等地。2018年,中国石墨产量占全球总产量的比重超过60%,是全球最大的石墨生产国和出口国。在产业链方面,中国已形成从石墨采选、提纯、深加工到终端应用的完整产业体系,尤其在球形石墨、高纯石墨、可膨胀石墨等深加工产品领域具备较强的国际竞争力。中国石墨产品出口至日本、韩国、印度、美国、欧盟等多个国家和地区,满足全球冶金、电池、耐火材料等行业的需求。值得注意的是,随着国内环保政策的趋严和资源保护意识的增强,中国对石墨资源的开发利用逐步向规范化、集约化方向发展,部分主产区加大了资源整合力度,推动石墨产业转型升级。
三、市场格局与贸易形势
2018年全球石墨市场供给格局呈现“中国主导、多元补充”的特征。除中国外,印度、巴西、朝鲜、加拿大、莫桑比克等国也是重要的石墨生产国,但在产量规模和产品种类上与中国存在较大差距。在贸易方面,中国石墨出口以初级产品(如鳞片石墨、隐晶质石墨)和部分深加工产品为主,进口则以高附加值特种石墨制品为主。受国内环保限产、资源税改革及出口关税调整等因素影响,2018年中国石墨出口价格有所上涨,国际市场价格随之波动。一些国家开始寻求石墨供应的多元化,推动本国石墨资源开发或从他国进口,但短期内中国在全球石墨供给中的主导地位难以撼动。
四、石墨烯研究院视角:技术创新驱动产业升级
从石墨烯研究院的角度观察,2018年石墨行业的技术创新亮点纷呈,石墨烯的产业化进程尤为值得关注。研究者们致力于开发低成本、高质量的石墨烯制备技术,如改进的氧化还原法、液相剥离法、化学气相沉积法等,以推动石墨烯从实验室走向规模化应用。在应用研究方面,石墨烯在锂电池电极材料、超级电容器、导热复合材料、防腐涂料、传感器等领域的应用研究取得积极进展,部分产品已进入中试或小批量生产阶段。石墨烯研究院等机构也在积极参与石墨烯相关标准的制定,推动行业规范发展。需要清醒认识到,石墨烯产业仍面临制备成本高、批次稳定性差、下游应用市场培育不足等挑战。随着石墨烯制备技术的成熟和应用领域的拓展,石墨烯有望成为石墨行业最具增长潜力的细分市场。
五、2018年市场与展望
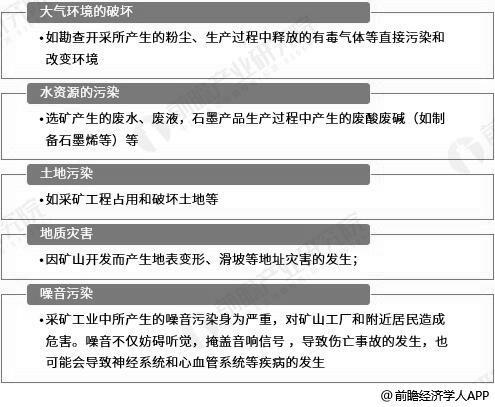
2018年全球石墨行业在传统需求稳中有升、新兴需求快速增长的背景下保持了良好发展势头。中国作为全球石墨主要供给国,在资源保障、产业配套和成本控制方面具有明显优势,但也面临环保压力加大、资源保护意识增强、深加工技术水平待提升等挑战。随着新能源汽车、储能、石墨烯等战略性新兴产业的持续发展,石墨需求结构将逐步优化,高纯化、球形化、纳米化等深加工产品比重有望提升。中国石墨行业应继续加强技术创新,推动产业向高端化、绿色化、集约化方向发展,同时积极参与全球石墨市场治理,提升在国际市场的话语权和影响力。石墨烯研究院等研发机构将在技术创新和产业孵化中发挥更加重要的作用,助力石墨行业实现高质量发展。